
Savdo moliyalashtirish
ATB «Kapitalbank» savdo moliyalashtirish sohasida keng spektrli xizmatlar ko‘rsatadi
Savdo moliyalashtirish — bu hisob-kitoblarni tashkil etish, operatsiyalarni moliyalashtirish va xizmat ko‘rsatuvchi bank tomonidan pul hamda tovar oqimlarini nazorat qilish uchun savdo shartnomalariga xizmat ko‘rsatish bo‘yicha bank mahsulotlari va xizmatlari majmuasi.
Savdo moliyalashtirish operatsiyalari mijozlarimizga imkon beradi:
kreditlashning muqobil manbalariga to‘lov kechikishlari yoki uzoq muddatga moliyalashtirish ko‘rinishida kirish uchun savdo moliyalashtirish vositalaridan foydalanish, bu inqiroz davrida muhim ahamiyatga ega;
tovar yetkazib berilmasligi bilan bog‘liq risklarni minimallashtirish;
avans to‘lovlari ulushini kamaytirish;
tashqi savdo bitimi bo‘yicha xarajatlarni minimallashtirish;
biznes shaffofligini oshirish va tovar hamda xizmatlarning jahon bozorlariga chiqish imkoniyatini kengaytirish.
BANK TAKLIF ETADIGAN ASOSIY SAVDO MOLIYALASHTIRISH VOSITALARI
Akkreditivlar:
Post-moliyalashtirish bilan tasdiqlangan akkreditiv;
To‘lov kechikishi diskontlangan tasdiqlangan akkreditiv;
To‘g‘ridan-to‘g‘ri (tasdiqlanmagan akkreditiv) to‘lovi kechiktirilgan.
Bank kafolatlari va kontrkafolatlari / standby akkreditivlar:
To‘lov kafolati;
Avans to‘lovini qaytarish kafolati;
Kreditni qaytarish kafolati.
Eksport-kredit agentliklari (EKA) sug‘urtasi ostidagi maqsadli kreditlar.
Akkreditiv — xaridor-mijozning topshirig‘i asosida qabul qilingan, sotuvchi foydasiga u akkreditiv shartlarida nazarda tutilgan hujjatlarni taqdim etganidan keyin to‘lovni amalga oshirish bo‘yicha bankning pul majburiyati.
Qoplanmagan akkreditiv — akkreditiv valyutasida pul qoplamasi bilan ta’minlanmagan akkreditiv. Qoplanmagan akkreditivlar ko‘plab davlatlarda tashqi iqtisodiy shartnomalar bo‘yicha hisob-kitoblarning standart usuli bo‘libgina qolmay, bitimlarni moliyalashtirish uchun samarali vosita hamdir.
To‘lovi kechiktirilgan akkreditiv (Deferred payment L/C) — akkreditivga muvofiq belgilanadigan kelajakdagi sanada to‘lov amalga oshiriladigan hujjatli akkreditiv. Ushbu tur importyorga to‘lov kechikishini olish imkonini beradi, ayni paytda eksportyor hujjatlar akkreditiv shartlariga mos kelgan taqdirda ularni diskontlab, taqdim etish faktiga ko‘ra pul mablag‘larini olishi mumkin.
Eksportyordan to‘lov kechikishini (savdo shartnomasi doirasidagi tijorat kreditini) olish imkoni bo‘lmagan taqdirda ATB «Kapitalbank» import qiluvchi mijozlarga ochishni taklif etadi post-moliyalashtirish bilan akkreditivlar.
Post-moliyalashtirish — xorijiy kredit-moliya tashkilotlaridan moliyalashtirishni jalb qilish shakli bo‘lib, unda ochilayotgan akkreditiv doirasida moliyalashtiruvchi (ijro etuvchi) bank hujjatlar akkreditiv shartlariga muvofiq taqdim etilganidan so‘ng eksportyorga to‘lovni amalga oshiradi va keyinchalik kelishilgan muddatga to‘lov kechikishi beriladi.
Post-moliyalashtirish sharti bilan akkreditiv bo‘yicha hisob-kitob sxemasi
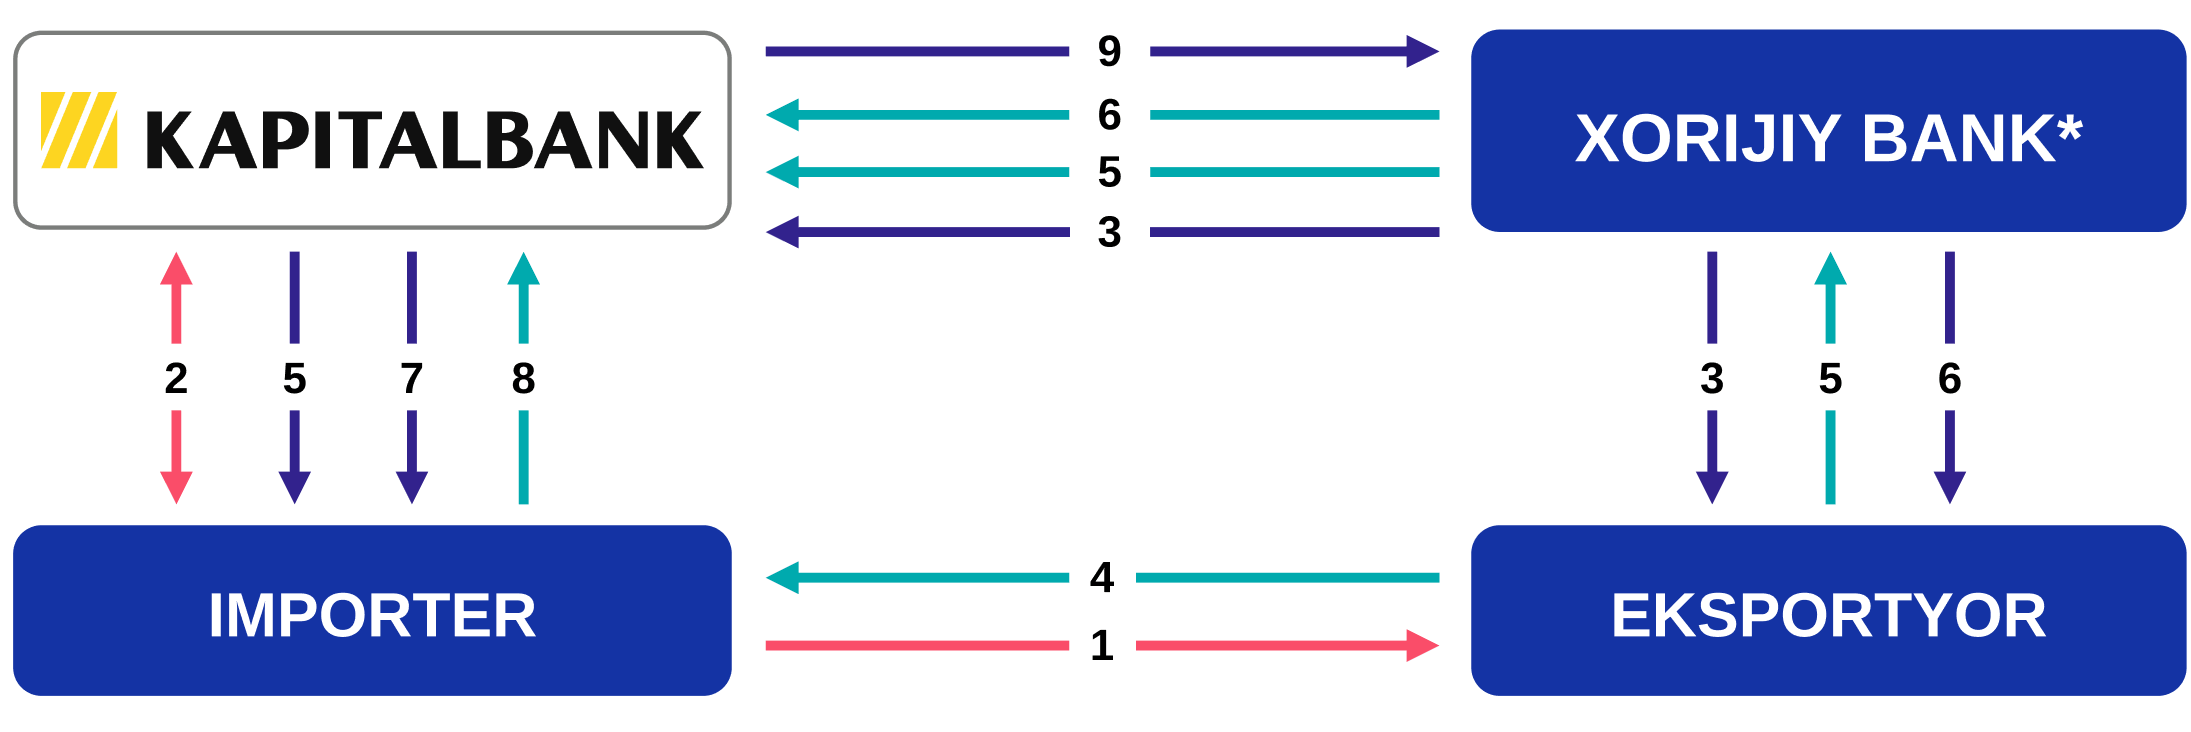
* Tasdiqlovchi, ijro etuvchi, moliyalashtiruvchi
Tovar (xizmat) yetkazib berish shartnomasi.
Post-moliyalashtirish sharti bilan akkreditiv ochish to‘g‘risidagi shartnoma.
Eksportyor foydasiga akkreditiv.
Tovar (xizmat) yetkazib berish.
Akkreditiv bo‘yicha hujjatlar.
Akkreditiv bo‘yicha to‘lov, akkreditiv bo‘yicha majburiyatlarni so‘ndirishni kechiktirish (moliyalashtirish).
Akkreditiv bo‘yicha majburiyatlarni so‘ndirishni kechiktirish.
Akkreditiv bo‘yicha majburiyatlarni so‘ndirish.
Moliyalashtirish bo‘yicha majburiyatlarni so‘ndirish.
Standby (zaxira) akkreditiv — benefitsiar tomonidan faqat u taalluqli bo‘lgan bitim bo‘yicha majburiyatlar bajarilmagan taqdirdagina foydalanilishi mumkin bo‘lgan hujjatli akkreditiv.
Zaxira akkreditivi shartnomaviy majburiyatlar bajarilmagan taqdirda kafolat sifatida amal qiladi. Dastlab zaxira akkreditivlari AQShda qonun banklarning kafolat berish huquqlarini cheklagani sababli rivojlangan.
Bank kafolati — mijozning topshirig‘i bo‘yicha (va uning hisobidan) berilgan, kafil-bankning bank kafolati oluvchisiga (benefitsiarga) mijoz va oluvchi o‘rtasidagi shartnomaga muvofiq pul summasini to‘lash majburiyati. To‘lov oluvchining yozma talabi, shuningdek bank kafolatida ko‘rsatilgan qo‘shimcha hujjatlar taqdim etilganda amalga oshiriladi.
IMPORTNI MOLIYALASHTIRISH BO‘YICHA IMKONIYATLARIMIZ
QISQA MUDDATLI MOLIYALASHTIRISH (1 YILGACHA)
Post-moliyalashtirish/diskontlash opsiyasi yoki to‘lov kechikishi bilan akkreditivlar xomashyo, tovarlar, sarf materiallari, ehtiyot qismlar va turli xil uskunalar yetkazib berishni moliyalashtirish uchun ishlatiladi |
O‘RTA MUDDATLI MOLIYALASHTIRISH (1 YILDAN 3 YILGACHA)
Post-moliyalashtirish/diskontlash opsiyasi yoki to‘lov kechikishi bilan akkreditivlar + kreditga transformatsiya 3 yildan oshmaydigan so‘ndirish muddati bilan turli xil uskunalar yetkazib berishni moliyalashtirish uchun ishlatiladi |
UZOQ MUDDATLI MOLIYALASHTIRISH (3 YILDAN 5 YILGACHA)
Eksportyor davlatining eksport-kredit agentliklari (EKA) sug‘urtasi ostida xaridorga kreditlar qoplanish va ishlab chiqarish jarayoni uzoq davom etadigan uskunalar importini moliyalashtirish uchun ishlatiladi |
Qarz oluvchiga asosiy talablar:
Biznesni yuritish va ro‘yxatdan o‘tkazish joyi Kapitalbank faoliyat yuritadigan hududlarda;
Garov ta’minotining mavjudligi;
Salbiy kredit tarixi va majburiyatlarni bajarmaslik holatlarining yo‘qligi.